Mostrando entradas con la etiqueta Hipotecas. Mostrar todas las entradas

23 marzo, 2013

DESAHUCIOS. EUROPA SIGUE AHOGANDO


Prevalencia de la protección al consumidor
Los seis motivos del tribunal europeo contra los desahucios "marca España"

La sentencia del Tribunal Europeo de Justicia marca una serie de criterios a los que podrán acogerse los jueces españoles para suspender de forma cautelar los desahucios.

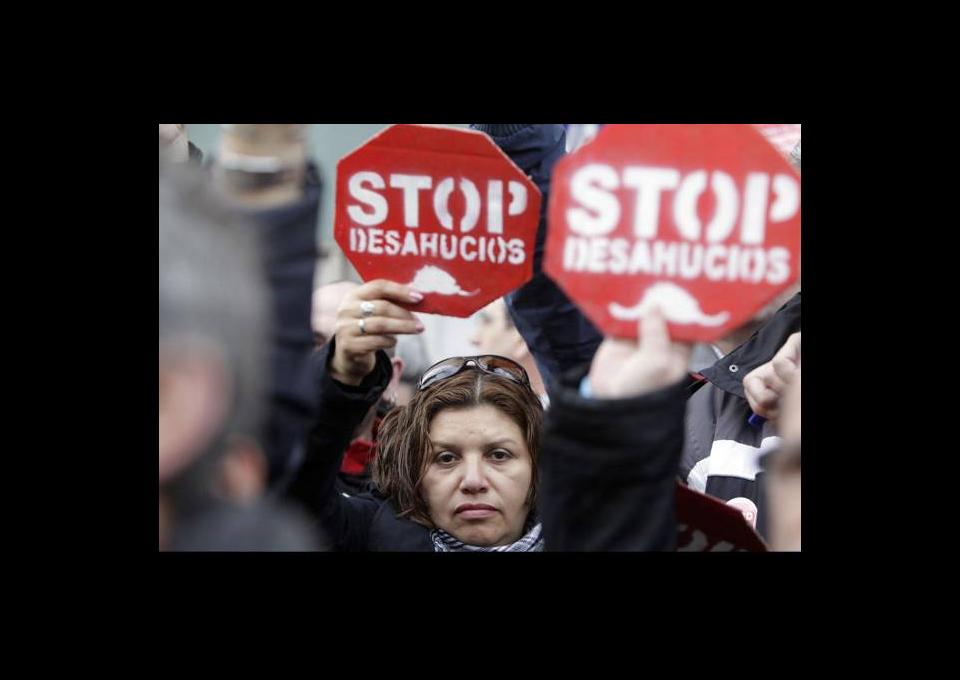
Una manifestante le saca la tarjeta roja al Congreso de los Diputados. Madrid, febrero de 2012. / David Fernández
La sentencia del Tribunal Europeo de Justicia hace suyos los principios dictados por su abogada general, Juliane Kokott, en su dictamen de noviembre. El dictamen obedecía a una consulta elevada al TEJ por parte del juzgado de lo mercantil número 3 de Barcelona, encargado de resolver el litigio entre Mohamed Aziz y Catalunya Caixa (hoy Catalunya Banc y rescatada con 9.000 millones de euros de dinero público procedentes del rescate europeo). Aziz firmó en 2007 un préstamo hipotecario de 138.000 euros sobre su vivienda familiar. En junio de 2008 dejó de pagar las cuotas mensuales. Casi cinco años después, estos son los criterios a los que, por sentencia europea, podrán acogerse los jueces españoles en miles de procedimientos similares.

1. Los motivos por los que un deudor en España puede oponerse al proceso de ejecución de su hipoteca son "muy limitados"

En la práctica, alguien que haya suscrito una hipoteca para acceder a una vivienda y se haya visto inmerso en un proceso de ejecución hipotecaria por impago sólo puede reclamar la suspensión de la ejecución en caso de que la entidad haya calculado mal las cantidades debidas.

2. Los jueces no pueden actuar

La Directiva sobre cláusulas abusivas 93/13/CEE de 5 de abril de 1993 se opone a los artículos 681 a 698 de la Ley española de Enjuiciamiento Civil. Esto es, la ley española no permite a un juez parar un desahucio aunque haya indicios de una cláusula fraudulenta.

3. Predominio del derecho comunitario sobre protección del consumidor

Pese a que no existe un procedimiento armonizado europeo para las ejecuciones hipotecarias, el Tribunal destaca que la normativa española no debe ser más dura para el procedimiento de ejecución hipotecaria que para otras situaciones similares (principio de equivalencia) y no debe vulnerar el principio de efectividad del ordenamiento europeo: "no debe hacer imposible en la práctica o excesivamente difícil el ejercicio de los derechos que confiere a los consumidores" la normativa europea.

4. Las indemnizaciones a las que puede optar un hipotecado a posteriori son insuficientes

La declaración de nulidad de posibles cláusulas abusivas sólo la puede declarar el juez cuando ya se ha producido la ejecución (se ha ordenado el desahucio). El TEJ considera esta declaración como meramente "indemnizatoria", "incompleta e insuficiente" dado que "ese mecanismo de protección de los consumidores limitado al pago de una indemnización por daños y perjuicios no permite evitar la pérdida definitiva e irreversible de la vivienda".

5. La existencia de un contrato firmado y la supuesta "buena fe" del prestamista no bastan para determinar que una cláusula no es abusiva

Si al negociar el contrato no se han negociado individualmente las cláusulas, los jueces podrán considerarlas abusivas "si causan un desequilibrio importante en detrimento del consumidor" en función de los derechos y obligaciones de las partes firmados en el contrato. En el litigio que dio origen a la consulta, el banco impuso al deudor unos intereses del 18% sobre el préstamo inicial debido al impago (intereses de demora).

6. El banco puede iniciar el proceso con un sólo impago y esto es desproporcionado

El banco puede iniciar el proceso con un sólo mes de impago. Para el TEJ, los jueces tendrán que estimar a partir de ahora si ese incumplimiento del contrato es "suficientemente grave con respecto a la cuantía y a la duración del préstamo"

Fuente: Diagonal
Diego Sanz Paratcha y Carmela Negrete. Redacción web


20 diciembre, 2012

JUZGADOS DE AZPEITIA Y CHICLANA POR LA LUCHA CONTRA LA EJECUCIÓN HIPOTECARIA


Los jueces responden al escrito de la PAH y empiezan a suspender procedimientos

Hoy se ha sabido que el Juzgado de Primera instancia número 38 de Barcelona ha dictado Auto por el que suspende el proceso de ejecución hipotecaria hasta que el Tribunal de Justicia de la Unión Europea (TJUE) sentencie si la normativa española en materia hipotecaria vulnera la normativa europea de consumo. El pasado 27 de Noviembre lo hizo el Juzgado de Primera Instancia número 2 de Azpeitia (Guipuzkoa), suspendiendo el procedimiento hipotecario instado por la Caja Rural de Navarra. También hemos tenido noticias de autos similares en Terrassa, El Ejido, Chiclana…
Estos autos recogen las peticiones formuladas en el escrito de suspensión redactado por los letrados de las PAH, al que se adhirió el Consejo General de la Abogacía Española, en el que solicitaba la paralización de los procedimientos hipotecarios a raíz del Informe de la Abogada General Julianne Kokkot del Tribunal de Justicia de la Unión Europea así como jurisprudencia del mismo, en la que se aprecia que la normativa procesal española en asuntos hipotecarios vulnera la Directiva 93/13/CEE en materia de protección a consumidores.
El escrito y los autos referidos fundamentan la suspensión afirmando que las personas físicas no pueden obtener una tutela jurídica efectiva para ejercitar los derechos de los consumidores ni en el propio procedimiento de ejecución hipotecaria ni en un procedimiento judicial separado, lo que contraviene la Directiva 93/13 de la Comunidad Económica Europea. En consecuencia y dado que ya se ha planteado una cuestión prejudicial ante el TJUE -a iniciativa del magistrado J.M.Ferández Seijó del juzgado de lo mercantil nº3 de Barcelona en el caso Aziz, sobre si la normativa española vulnera la europea, los jueces estiman que resulta procedente suspender el trámite hasta que recaiga resolución por parte del Tribunal de Justicia de la Unión Europea.
Estos argumentos se suman a otros ya conocidos, como la consideración de que las normas han de interpretarse según el sentido propio de sus palabras, en relación con el contexto, antecedentes históricos y legislativos y a la realidad social del tiempo en que han de ser aplicadas, ya que no hacerlo supondría aplicar una justicia anacrónica de espaldas a la sociedad en perjuicio de los más débiles que deben soportar los excesos de los más poderosos, quienes han llevado, en definitiva, a la presente crisis económica.
En virtud de los referidos argumentos, los jueces suspenden el proceso ejecutivo y lanzamiento pendientes, a las espera de la nueva regulación hipotecaria y a la decisión definitiva que se adopte en el TJUE sobre si la normativa española vulnera la normativa europea dado que la no suspensión supondría unas consecuencias personales y materiales al ejecutado de reparación imposible.
Una vez más, desde la PAH destacamos que la sociedad civil y ahora los jueces están dando la respuesta que el Gobierno sigue sin dar al problema de las ejecuciones y los desahucios. Mientras el Gobierno, cediendo a la presiones de las entidades financieras, se limita a aprobar moratorias insuficientes que excluyen al grueso de la gente afectada, las PAH siguen paralizando cientos de desahucios y forzando a las entidades financieras a conceder cientos de daciones en pago. Exigimos el cambio inmediato de la ley y la regulación de la dación en pago retroactiva, la moratoria de todos los desahucios de vivienda habitual y el alquiler social de las viviendas vacías en manos de entidades financieras, tal y como recoge la Iniciativa Legislativa Popular que ya ha entregado más de 750.000 firmas y que finaliza en enero. Mientras el Gobierno persista en ignorar el clamor popular, le hacemos directamente responsable del grave sufrimiento causado a las miles de familias víctimas de la estafa hipotecaria.